Việc xây dựng quy định lưu trữ hồ sơ và thời hạn bảo quản chứng từ quan trọng giúp doanh nghiệp kiểm soát tài liệu xuyên suốt quá trình hoạt động, hạn chế thất lạc và thuận tiện khi cần đối chiếu hoặc cung cấp hồ sơ. Thời hạn lưu trữ không áp dụng theo một mốc chung cho mọi loại tài liệu mà phụ thuộc vào tính chất hồ sơ và quy định pháp luật chuyên ngành. Đối với doanh nghiệp vận tải, kho bãi và logistics, phạm vi hồ sơ cần quản lý có thể bao gồm hợp đồng, chứng từ giao nhận, phiếu nhập xuất kho, vận đơn, hồ sơ hàng hóa, chứng từ kế toán và các tài liệu liên quan đến từng lô hàng. Vì vậy, doanh nghiệp cần phân loại, xác định thời hạn bảo quản và xây dựng phương thức lưu trữ phù hợp ngay từ khi hồ sơ được hoàn tất. Việc quản lý có hệ thống không chỉ giúp giảm nguy cơ mất chứng từ mà còn hỗ trợ kiểm tra, đối soát và truy xuất thông tin nhanh hơn khi phát sinh tranh chấp hoặc yêu cầu kiểm tra.
Cách xác định thời hạn bảo quản chứng từ quan trọng theo quy định hiện hành và tránh lưu trữ sai thời hạn
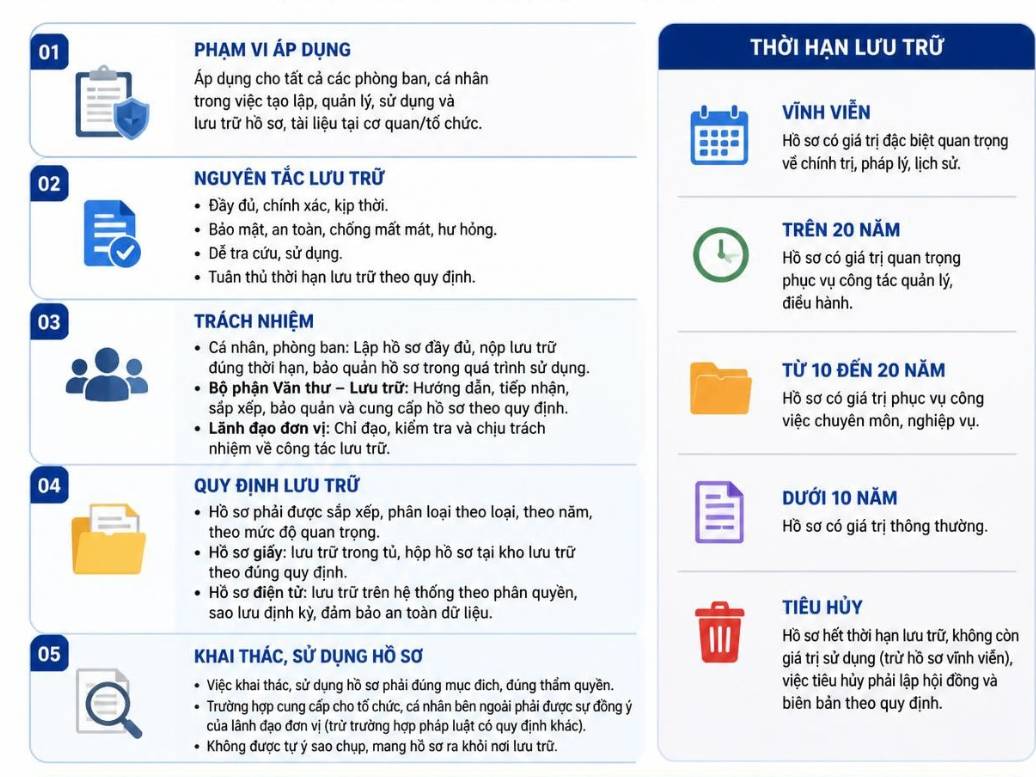
Việc xác định thời hạn bảo quản là một nội dung quan trọng trong quy định lưu trữ hồ sơ, bởi không phải mọi tài liệu của doanh nghiệp đều được áp dụng cùng một mốc thời gian. Doanh nghiệp cần xem xét tính chất, giá trị sử dụng và quy định pháp luật chuyên ngành của từng nhóm hồ sơ trước khi quyết định thời điểm chuyển lưu hoặc tiêu hủy. Luật Lưu trữ 2024 đã có hiệu lực từ ngày 01/07/2025 và quy định về việc xác định giá trị, quản lý, bảo quản tài liệu lưu trữ; trong khi các lĩnh vực chuyên ngành như kế toán có quy định riêng về thời hạn bảo quản. Vì vậy, doanh nghiệp vận tải, kho bãi và logistics nên xây dựng danh mục hồ sơ riêng, ghi rõ thời hạn áp dụng và căn cứ pháp lý để tránh tiêu hủy nhầm hoặc lưu trữ thiếu.
Xác định thời hạn theo tính chất và giá trị của từng loại hồ sơ
Khi xây dựng quy định lưu trữ hồ sơ, doanh nghiệp trước hết cần phân loại tài liệu theo chức năng và giá trị sử dụng thay vì áp dụng một thời hạn chung cho toàn bộ chứng từ. Hồ sơ hành chính, hồ sơ vận tải, chứng từ giao nhận, phiếu nhập xuất kho và tài liệu kế toán có thể chịu những quy định khác nhau. Riêng tài liệu kế toán, Luật Kế toán quy định các nhóm có thời hạn tối thiểu 5 năm, tối thiểu 10 năm và trường hợp lưu trữ vĩnh viễn; Nghị định 174/2016/NĐ-CP hướng dẫn cụ thể hơn theo từng nhóm tài liệu. Vì vậy, doanh nghiệp nên lập danh mục hồ sơ và xác định thời hạn ngay khi hồ sơ được hoàn tất. Cách làm này giúp bộ phận lưu trữ biết tài liệu nào cần bảo quản lâu dài, tài liệu nào đến hạn rà soát và tránh nhầm lẫn khi xử lý hồ sơ cũ.
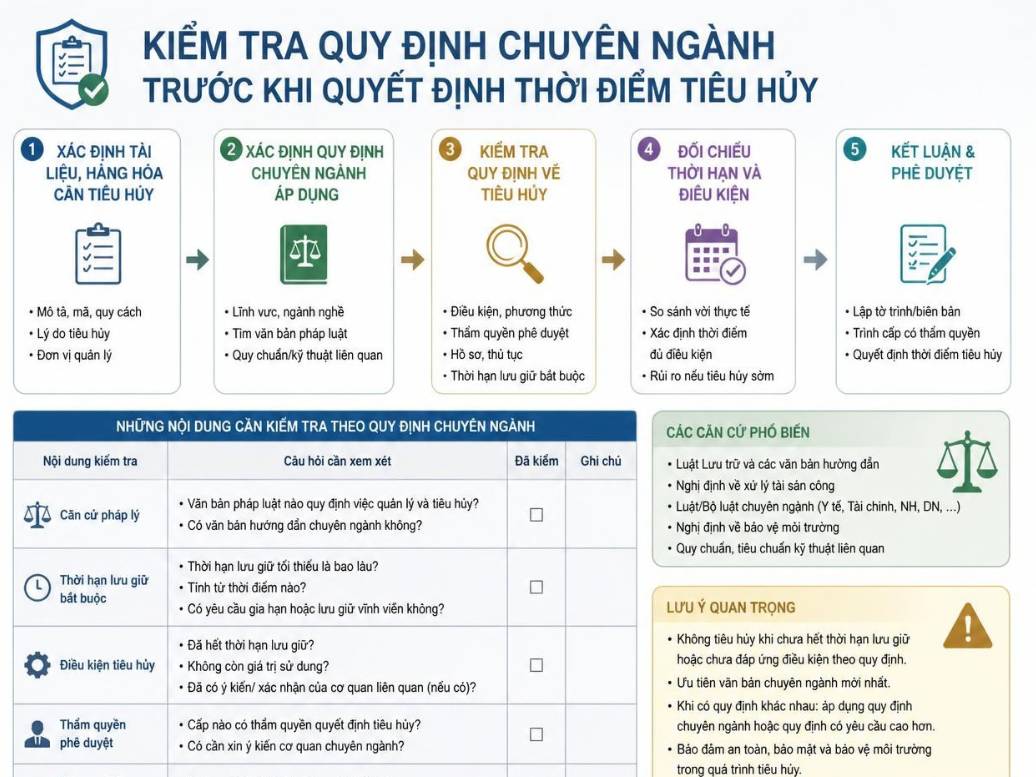
Kiểm tra quy định chuyên ngành trước khi quyết định thời điểm tiêu hủy
Trước khi tiêu hủy bất kỳ nhóm chứng từ nào, doanh nghiệp cần kiểm tra xem loại hồ sơ đó có chịu yêu cầu lưu trữ riêng theo pháp luật chuyên ngành hay không. Đây là nguyên tắc quan trọng trong quy định lưu trữ hồ sơ, bởi một tài liệu có thể thuộc nhóm được doanh nghiệp quản lý nội bộ nhưng đồng thời cũng là chứng từ chịu thời hạn lưu trữ bắt buộc. Đối với tài liệu kế toán, Bộ Tài chính đã lưu ý rằng nếu pháp luật khác yêu cầu thời gian lưu trữ dài hơn mức tối thiểu theo Luật Kế toán hoặc Nghị định 174/2016/NĐ-CP thì phải thực hiện theo quy định dài hơn đó. Với doanh nghiệp vận tải và logistics, khi xử lý hồ sơ vận đơn, giao nhận, hợp đồng, hồ sơ hàng hóa hoặc chứng từ liên quan đến từng lô hàng, nên kiểm tra thêm quy định chuyên ngành áp dụng trước khi đưa vào danh sách tiêu hủy. Điều này giúp hạn chế rủi ro xóa hoặc tiêu hủy tài liệu khi vẫn còn nghĩa vụ lưu giữ.
Phân biệt thời hạn lưu trữ hồ sơ nội bộ với chứng từ bắt buộc theo pháp luật
Doanh nghiệp có thể tự đặt thời gian lưu giữ dài hơn để phục vụ quản lý, kiểm tra hoặc đối soát, nhưng không nên dùng quy định nội bộ để thay thế thời hạn lưu trữ bắt buộc theo pháp luật. Trong quy định lưu trữ hồ sơ, cần tách rõ nhóm tài liệu chỉ phục vụ vận hành nội bộ với nhóm chứng từ phải bảo quản theo quy định của pháp luật. Ví dụ, tài liệu kế toán có thời hạn tối thiểu được pháp luật quy định, trong đó chứng từ trực tiếp sử dụng để ghi sổ và lập báo cáo tài chính thuộc nhóm tối thiểu 10 năm, còn một số tài liệu quản lý, điều hành thuộc nhóm tối thiểu 5 năm. Doanh nghiệp vận tải có thể quy định lưu lâu hơn đối với hồ sơ khách hàng, hợp đồng vận chuyển hoặc chứng từ giao nhận nếu cần phục vụ đối soát và quản lý rủi ro, nhưng khi tiêu hủy vẫn phải bảo đảm không vi phạm thời hạn bắt buộc. Vì vậy, danh mục hồ sơ nên ghi đồng thời thời hạn pháp lý, thời hạn nội bộ và căn cứ áp dụng để người phụ trách lưu trữ dễ kiểm soát.
Những hồ sơ doanh nghiệp vận tải và logistics cần đặc biệt chú ý khi lưu trữ để dễ truy xuất và đối soát
Đối với doanh nghiệp vận tải và logistics, quy định lưu trữ hồ sơ cần được xây dựng dựa trên đặc điểm của từng hoạt động và loại chứng từ phát sinh. Một lô hàng có thể liên quan đến nhiều tài liệu như hợp đồng, vận đơn, phiếu giao nhận, chứng từ nhập xuất kho, biên bản bàn giao và hồ sơ đối soát giữa các bên. Nếu các tài liệu này được lưu trữ riêng lẻ, thiếu mã nhận diện hoặc không liên kết theo từng lô hàng, doanh nghiệp sẽ mất nhiều thời gian khi cần kiểm tra lại thông tin. Vì vậy, doanh nghiệp nên tổ chức hồ sơ theo từng nhóm nghiệp vụ, khách hàng, thời gian hoặc mã lô hàng để thuận tiện tra cứu. Đối với tài liệu kế toán, doanh nghiệp còn phải tuân thủ thời hạn lưu trữ theo pháp luật kế toán; Luật Kế toán quy định riêng các nhóm tài liệu lưu tối thiểu 5 năm, 10 năm hoặc vĩnh viễn tùy trường hợp.
Hợp đồng vận chuyển, giao nhận và hồ sơ khách hàng
Hợp đồng vận chuyển, hợp đồng dịch vụ logistics và hồ sơ khách hàng là nhóm tài liệu cần được lưu trữ có hệ thống vì thể hiện thỏa thuận, phạm vi dịch vụ và trách nhiệm của các bên. Trong quy định lưu trữ hồ sơ, doanh nghiệp nên lập hồ sơ riêng cho từng khách hàng, trong đó có hợp đồng, phụ lục, báo giá hoặc tài liệu liên quan trực tiếp đến việc cung cấp dịch vụ. Khi phát sinh thay đổi về giá, tuyến vận chuyển, phạm vi lưu kho hoặc điều kiện giao nhận, các phụ lục và xác nhận bổ sung cũng cần được lưu cùng hồ sơ chính. Với khách hàng có nhu cầu thuê kho Bình Chánh, doanh nghiệp cũng nên lưu riêng các thỏa thuận về diện tích, thời hạn thuê, phí dịch vụ và phạm vi sử dụng kho để thuận tiện đối chiếu trong quá trình vận hành. Việc này giúp doanh nghiệp có đầy đủ căn cứ khi đối soát công nợ, giải quyết tranh chấp hoặc xác minh nội dung dịch vụ đã thực hiện. Với khách hàng sử dụng kho và vận tải đồng thời, nên liên kết hồ sơ hợp đồng với các lô hàng và chứng từ phát sinh tương ứng. Cách lưu này giúp bộ phận vận hành, kế toán và chăm sóc khách hàng có thể truy xuất cùng một bộ thông tin khi cần.
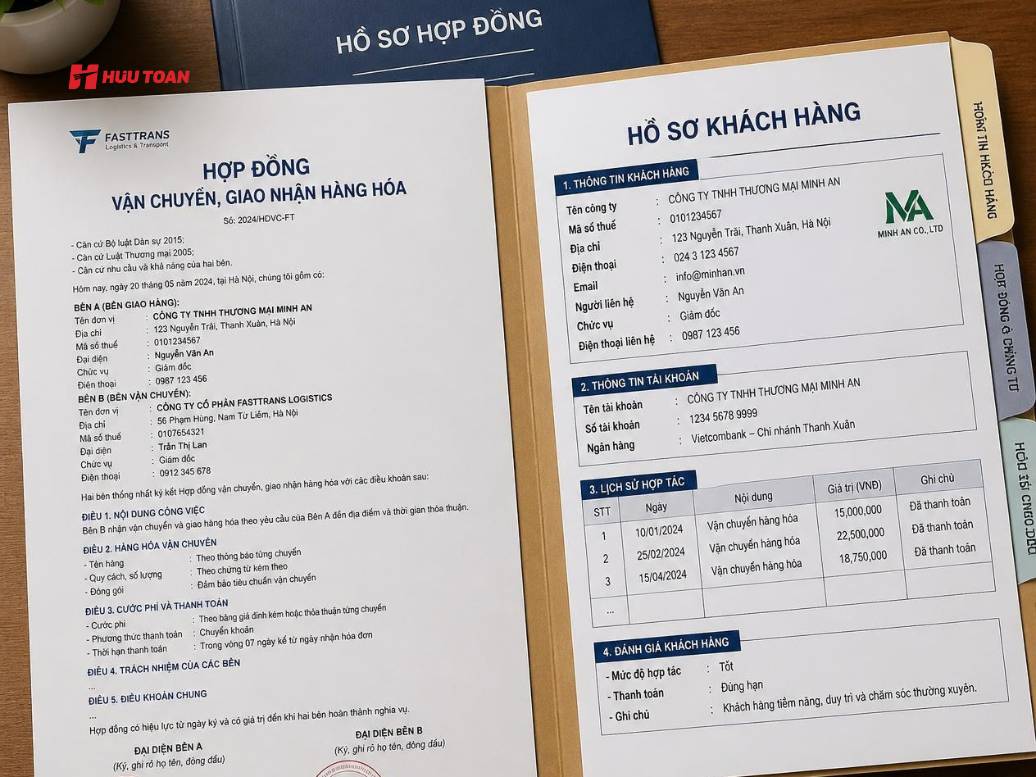
Vận đơn, phiếu giao nhận và chứng từ liên quan đến từng lô hàng
Vận đơn, phiếu giao nhận, biên bản bàn giao và các chứng từ đi kèm cần được tổ chức theo từng lô hàng để thuận tiện kiểm tra xuyên suốt quá trình vận chuyển. Đây là nhóm hồ sơ đặc biệt quan trọng trong quy định lưu trữ hồ sơ của doanh nghiệp logistics vì có thể được sử dụng để đối chiếu người gửi, người nhận, hàng hóa, thời điểm giao nhận và tình trạng bàn giao. Doanh nghiệp nên thống nhất cách đặt tên hoặc mã hồ sơ dựa trên số vận đơn, mã đơn hàng, số container hoặc mã chuyến để tránh lưu trùng và khó tìm kiếm. Khi hồ sơ được số hóa, cần bảo đảm bản điện tử có thể truy cập, đối chiếu và liên kết với bộ chứng từ của cùng lô hàng. Luật Kế toán cũng yêu cầu chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, trình tự thời gian và bảo quản an toàn; với những chứng từ đồng thời là tài liệu kế toán, doanh nghiệp cần áp dụng thời hạn lưu trữ tương ứng. Việc lưu theo từng lô hàng sẽ hỗ trợ đáng kể khi cần kiểm tra giao nhận, xử lý khiếu nại hoặc rà soát lịch sử vận chuyển.
Phiếu nhập kho, phiếu xuất kho và hồ sơ đối soát hàng hóa
Phiếu nhập kho, phiếu xuất kho và hồ sơ đối soát là cơ sở quan trọng để doanh nghiệp kiểm tra dòng hàng từ khi tiếp nhận đến khi xuất khỏi kho. Trong quy định lưu trữ hồ sơ, các tài liệu này nên được liên kết với mã hàng, khách hàng, thời gian nhập xuất và chứng từ giao nhận tương ứng để có thể truy lại toàn bộ lịch sử của một lô hàng. Khi có chênh lệch giữa số lượng thực tế và dữ liệu trên hệ thống, hồ sơ nhập xuất là căn cứ để kiểm tra thời điểm phát sinh và xác định các bước xử lý liên quan. Nếu chứng từ nhập xuất đồng thời là tài liệu kế toán, doanh nghiệp phải tuân thủ thời hạn lưu trữ theo quy định của pháp luật kế toán; chẳng hạn tài liệu sử dụng trực tiếp để ghi sổ và lập báo cáo tài chính thuộc nhóm có thời hạn lưu trữ tối thiểu 10 năm theo Luật Kế toán. Với kho vận và fulfillment, việc lưu trữ đầy đủ còn giúp doanh nghiệp đối soát nhanh giữa dữ liệu kho, đơn hàng và chứng từ bàn giao cho đơn vị vận chuyển.
Xem thêm bài viết:
Seller SKU Lazada là gì và cách đồng bộ mã hàng với kho
Mua bán nhà xưởng Bình Dương: Điều kiện, hồ sơ và quy trình sang tên
Kết luận
Xây dựng quy định lưu trữ hồ sơ khoa học giúp doanh nghiệp vận tải và logistics kiểm soát chứng từ xuyên suốt từ khi ký hợp đồng, tiếp nhận hàng, lưu kho đến khi hoàn tất giao nhận. Các nhóm hồ sơ như hợp đồng vận chuyển, vận đơn, phiếu giao nhận, phiếu nhập xuất kho và tài liệu đối soát nên được phân loại, mã hóa và liên kết theo từng khách hàng hoặc lô hàng để thuận tiện tra cứu.
Doanh nghiệp cũng cần phân biệt thời hạn lưu trữ theo từng loại tài liệu và tuân thủ quy định chuyên ngành áp dụng, đặc biệt đối với chứng từ kế toán. Việc kết hợp lưu trữ hồ sơ giấy với dữ liệu điện tử, phân quyền truy cập và sao lưu định kỳ sẽ giúp hạn chế thất lạc, hỗ trợ đối soát nhanh và tạo cơ sở xử lý khiếu nại, tranh chấp hoặc kiểm tra hồ sơ phát sinh trong quá trình vận hành logistics.
Thông tin liên hệ:
- Hữu Toàn Logistics
- Địa chỉ: 5/219 Thủ Khoa Huân, Tổ 4A, Hòa Lân 1, Thuận Giao, Thuận An, Bình Dương, Việt Nam.
- Hotline: 0937707327
- Email: Info@huutoanLogistics.com
- Website: https://huutoanlogistics.com